Sabesp enfrenta trimestre difícil, mas segue com recomendação de compra
Resultado operacional ajustado ficou abaixo das estimativas do Banco Safra e do consenso, mas investimentos avançaram e a tese de recuperação após a privatização permanece preservada
4 minutos Publicado em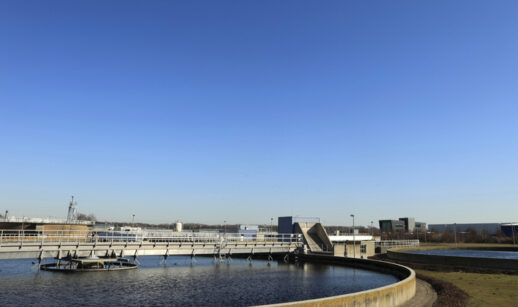
Sabesp ampliou investimentos no trimestre, mas enfrentou pressão de custos, aumento da inadimplência e impactos não recorrentes relacionados ao sistema de faturamento e ao incidente em Jaguaré | Foto: Getty Images
A Sabesp (SBSP3) apresentou um segundo trimestre de 2026 marcado por pressão de custos, aumento da inadimplência e efeitos não recorrentes. Na avaliação dos especialistas do Banco Safra, o desempenho operacional ajustado ficou abaixo das expectativas, embora a execução dos investimentos tenha permanecido alinhada ao planejamento da companhia.
O EBITDA reportado, excluindo a equivalência patrimonial, alcançou R$ 3,9 bilhões, resultado estável em relação ao mesmo período do ano anterior e 4% abaixo da estimativa do Safra. O número foi influenciado pelos resultados da EMAE e por despesas não recorrentes associadas ao incidente em Jaguaré.
Quando excluídos esses efeitos, o EBITDA ajustado somou R$ 3,485 bilhões, queda de 10% na comparação anual. O resultado ficou 14% abaixo da projeção do Safra e 8% inferior ao consenso do mercado.
Segundo a apresentação da própria companhia, o EBITDA recorrente teria alcançado R$ 3,960 bilhões, alta de 17% em relação ao segundo trimestre de 2025 e em linha com a estimativa dos analistas do Safra.
Lucro ajustado recua 41%
O lucro líquido ajustado foi de R$ 1,150 bilhão, queda de 41% em relação ao mesmo trimestre do ano anterior. O resultado ficou 45% abaixo da estimativa do Banco Safra e 23% inferior ao consenso.
A principal pressão veio das despesas financeiras líquidas, que ficaram acima do esperado. O desempenho financeiro reduziu o efeito positivo de uma operação que, em termos recorrentes, apresentou sinais de recuperação.
Receita avança, mas fica abaixo da projeção
A receita líquida dos serviços de saneamento, ajustada para excluir receitas de construção e o impacto do reconhecimento de ativos financeiros, totalizou R$ 6,013 bilhões. O valor representa crescimento de 7% na comparação anual, mas ficou 5% abaixo da estimativa do Safra.
Os volumes faturados permaneceram estáveis em relação ao segundo trimestre de 2025, em linha com a projeção dos analistas. O crescimento dos volumes residenciais e a incorporação de novas unidades foram compensados por temperaturas mais amenas e, provavelmente, pelos efeitos das medidas de gestão hídrica adotadas para preservar os níveis dos reservatórios.
As tarifas médias avançaram na comparação anual, beneficiadas por iniciativas comerciais voltadas a clientes de maior porte e pelo reajuste tarifário. Ainda assim, o resultado ficou 5,5% abaixo da estimativa do Safra.
A diferença foi atribuída principalmente à maior participação da tarifa social, que alterou o mix de tarifas da companhia.
Custos operacionais concentram as principais pressões
Os custos totais reportados, excluindo despesas de construção e depreciação e amortização, chegaram a R$ 2,7 bilhões. O número representa alta de 36% em relação ao mesmo período do ano anterior e ficou 19% acima da estimativa dos analistas.
A alta ocorreu apesar da redução do quadro de funcionários. Entre os principais fatores de pressão estão:
- R$ 54 milhões relacionados à transição do sistema de faturamento;
- R$ 149 milhões associados à estratégia de relacionamento com clientes, incluindo investimentos em um novo fornecedor de central de atendimento e em marketing;
- R$ 68 milhões decorrentes do incidente em Jaguaré;
- R$ 83 milhões em insumos para tratamento de água.
Os custos dos insumos foram afetados por pressões inflacionárias e por rupturas na cadeia global de suprimentos mais intensas do que as previstas.
Inadimplência supera expectativa
Outro ponto de atenção foi a inadimplência. O indicador alcançou 2,5% da receita bruta, excluindo construção, ativos financeiros e receitas de energia.
O percentual ficou acima da estimativa do Safra, de 1,4%, e contribuiu para a deterioração do resultado operacional ajustado. O aumento da inadimplência reduz a conversão da receita em caixa e pode exigir esforços adicionais de cobrança e relacionamento com os clientes.
Investimentos permanecem em ritmo elevado
O capex — investimentos em ativos de longo prazo — totalizou R$ 3,7 bilhões no trimestre. O valor ficou estável em relação ao trimestre anterior e cresceu 4% na comparação anual.
Na avaliação do Safra, a execução do capex permaneceu em linha com o planejado, apesar do incidente ocorrido em uma das instalações da companhia. Parte dos investimentos realizados no trimestre teve como foco a melhoria da experiência dos clientes.
A estratégia inclui iniciativas relacionadas ao atendimento, ao relacionamento comercial e à transição do sistema de faturamento. Embora essas despesas tenham pressionado os resultados no curto prazo, os analistas avaliam que elas podem contribuir para a recuperação operacional ao longo dos próximos trimestres.
Endividamento tem leve alta
A relação entre dívida líquida e EBITDA alcançou 2,5 vezes, ante 2,4 vezes no trimestre anterior. O aumento reflete a combinação entre investimentos elevados, despesas financeiras e menor desempenho operacional ajustado.
O indicador ainda deverá ser acompanhado de perto à medida que a companhia avance com o plano de investimentos e com as iniciativas implementadas após a privatização.
Safra mantém recomendação de compra
Mesmo diante do trimestre abaixo das expectativas, o Banco Safra mantém recomendação de Compra para as ações da Sabesp. A visão está baseada principalmente nos fundamentos de valuation e na expectativa de uma taxa interna de retorno real considerada atrativa, estimada em 12,6%.
Na avaliação dos analistas, parte do desempenho mais fraco já teria sido antecipada pelo mercado, especialmente diante do desempenho recente inferior da ação. Esse fator pode limitar a reação negativa aos resultados trimestrais, embora a evolução dos custos, da inadimplência e das despesas financeiras continue sendo determinante para a percepção dos investidores.
A tese positiva depende, em grande medida, da capacidade da Sabesp de transformar os investimentos realizados em ganhos de eficiência, melhoria no atendimento e recuperação gradual das margens.
Recuperação deve ser gradual
Para o Safra, os resultados do segundo trimestre foram fracos, mas não alteram a perspectiva de recuperação da companhia. A expectativa é que os números trimestrais melhorem progressivamente com a implementação das iniciativas de recuperação adotadas após a privatização.
Os próximos resultados deverão indicar se as despesas relacionadas ao novo sistema de faturamento, ao atendimento ao cliente e ao marketing terão caráter predominantemente transitório ou se resultarão em uma estrutura de custos permanentemente mais elevada.
Também será importante monitorar:
- a evolução da inadimplência;
- a estabilização dos custos operacionais;
- o desempenho do EBITDA recorrente;
- a conversão dos investimentos em melhoria operacional;
- a trajetória da dívida líquida;
- a capacidade de recuperação das margens.
Perspectivas para os próximos trimestres
O segundo trimestre de 2026 combinou crescimento da receita com deterioração das margens e aumento das despesas. O desempenho recorrente, conforme os ajustes apresentados pela companhia, foi mais favorável do que o EBITDA ajustado indicaria, mas os efeitos financeiros e operacionais reduziram o lucro e afastaram os principais indicadores das estimativas.
A leitura do Banco Safra é de que o trimestre foi difícil, mas parcialmente explicado por eventos não recorrentes e por investimentos voltados à transformação da operação. A continuidade da tese de investimento dependerá da recuperação dos resultados operacionais e da comprovação de que os custos adicionais gerarão benefícios sustentáveis para a companhia.
Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas


Leia também