Petrobras supera estimativas e paga US$ 3,4 bilhões em dividendos
Resultado veio acima do esperado pelo Safra, apoiado em produção maior, Brent mais forte, recorde nas refinarias e forte geração de caixa livre
4 minutos Publicado em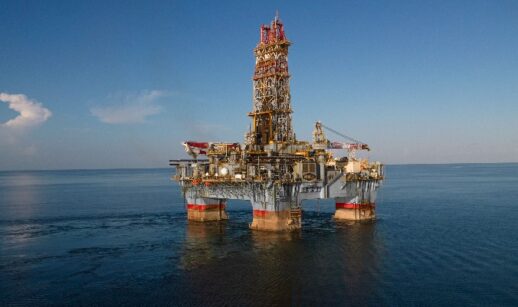
Avanço da produção, início da P-79 e maior eficiência operacional impulsionaram o resultado da Petrobras no segundo trimestre de 2026 | Foto: Divulgação
A Petrobras (PETR4) apresentou um resultado robusto no segundo trimestre de 2026, com desempenho operacional acima do esperado e forte geração de caixa, fatores que sustentaram a aprovação de dividendos no valor de US$ 3,4 bilhões aos acionistas.
Segundo análise do Banco Safra, o EBITDA ajustado recorrente da companhia somou US$ 19,0 bilhões no 2T26, já considerando o impacto do imposto de exportação de petróleo. O número ficou 8% acima da estimativa do banco, refletindo principalmente a performance melhor do que a esperada no segmento de refino, transporte e comercialização.
O resultado compensou uma contribuição de exploração e produção abaixo da projeção do Safra. Na comparação com o primeiro trimestre, o EBITDA ajustado recorrente avançou 62%, impulsionado por maior produção de petróleo, preços mais altos do Brent e realização de cargas de exportação que ainda estavam em trânsito no trimestre anterior.
Lucro líquido avança e supera projeções
A Petrobras reportou lucro líquido de US$ 10,4 bilhões no trimestre, alta em relação aos US$ 6,2 bilhões registrados no 1T26. O resultado ficou 24% acima da estimativa do Safra.
O avanço foi explicado pelo melhor desempenho operacional, embora parcialmente compensado por despesas tributárias mais elevadas, especialmente ligadas ao imposto de exportação de petróleo bruto, além de um ganho cambial menor do que o observado no trimestre anterior.
A geração de caixa livre também ganhou tração. O fluxo de caixa livre alcançou US$ 7,7 bilhões no 2T26, ante US$ 3,9 bilhões no 1T26. A melhora ocorreu apesar do aumento do capital de giro, pressionado sobretudo por contas a receber associadas ao programa de subsídio aos combustíveis.
Dividendos ganham destaque para investidores
A aprovação de US$ 3,4 bilhões em distribuições aos acionistas reforça a leitura de que a Petrobras segue combinando forte geração operacional com capacidade de remuneração ao investidor.
Para o mercado, a consistência do fluxo de caixa livre é um dos principais vetores de avaliação da ação, especialmente em uma companhia cuja tese de investimento está fortemente ligada à produção, aos preços internacionais do petróleo, à disciplina de capital e à previsibilidade da política de dividendos.
Embora o resultado tenha sido beneficiado por fatores operacionais e de preço, o trimestre também evidenciou pressões tributárias e de capital de giro que devem continuar no radar dos investidores.
Exploração e produção crescem com Brent e novos sistemas
O segmento de exploração e produção, principal motor de resultados da Petrobras, registrou EBITDA ajustado de US$ 16,1 bilhões. O número ficou 7% abaixo da estimativa do Safra, mas representou avanço de 56% frente ao trimestre anterior.
A melhora foi sustentada por três fatores principais:
- Alta dos preços do Brent;
- Aumento da produção, com ramp-up de novos sistemas;
- Início da operação da plataforma P-79.
A companhia também se beneficiou de volumes de exportação mais fortes. No Brasil, o lifting cost consolidado, excluindo participações governamentais e afretamento, caiu 6% na comparação trimestral, para US$ 6,3 por barril de óleo equivalente.
Pré-sal mantém eficiência operacional
No pré-sal, o lifting cost recuou 5%, para US$ 4,5 por barril de óleo equivalente. A queda refletiu maior diluição de custos, menores perdas ligadas a manutenções e ganhos de eficiência operacional.
A valorização do real frente ao dólar, no entanto, compensou parcialmente esses efeitos positivos, uma vez que parte relevante dos custos da companhia é denominada em moeda local.
Refino surpreende positivamente e sustenta alta do EBITDA
O maior destaque positivo em relação às estimativas do Safra veio do segmento de refino, transporte e comercialização. A área registrou EBITDA ajustado de US$ 3,6 bilhões, muito acima da projeção de US$ 602 milhões.
Apesar disso, o resultado representou queda de 7% na comparação trimestral, com margem de 11%, ante 17% no 1T26.
O desempenho foi favorecido por ganhos de estoque, maiores volumes de exportação e maior participação de derivados produzidos domesticamente. A Petrobras atingiu utilização recorde das refinarias, de 101%, reduzindo a necessidade de importações.
Esses fatores, porém, foram parcialmente neutralizados por maiores despesas com vendas, aumento dos custos de frete e tributos associados às exportações de petróleo bruto.
Custo de refino cai com maior volume processado
O custo unitário de refino caiu 2% frente ao trimestre anterior, para US$ 3,2 por barril. A redução foi explicada pelo aumento de 7% no volume processado pelas refinarias, embora a valorização do real tenha limitado parte do ganho.
Segundo o Safra, a surpresa positiva no segmento decorreu principalmente dos ganhos de estoque e do reconhecimento, no 2T26, de exportações que ainda estavam em trânsito no trimestre anterior.
Gás e baixo carbono também avançam
O segmento de gás e energias de baixo carbono apresentou EBITDA ajustado de US$ 418 milhões, alta de 25% em relação ao 1T26 e 18% acima da estimativa do Safra.
A melhora foi impulsionada pelo reajuste trimestral dos preços do gás natural, refletindo a alta do Brent. A margem EBITDA da divisão chegou a 17%, avanço de 2 pontos percentuais na comparação trimestral, enquanto as despesas operacionais permaneceram relativamente estáveis.
Perspectiva para a ação depende de caixa, petróleo e dividendos
O resultado do 2T26 tende a ser recebido de forma positiva pelo mercado, sobretudo pela combinação de EBITDA acima do esperado, geração de caixa livre expressiva e distribuição relevante de dividendos.
Para a ação, os principais pontos de sustentação no curto prazo são:
- Forte geração de caixa livre;
- Produção crescente, com contribuição de novos sistemas;
- Eficiência no pré-sal;
- Desempenho acima do esperado no refino;
- Capacidade de distribuir dividendos relevantes.
Entre os fatores de atenção, seguem no radar a volatilidade do Brent, o efeito de tributos sobre exportações, a evolução do capital de giro e eventuais impactos de políticas de combustíveis sobre contas a receber.
Ainda assim, na leitura do Safra, o trimestre reforça o bom momento operacional da Petrobras e mostra uma companhia capaz de transformar produção elevada e preços favoráveis em caixa, dividendos e suporte para a tese de investimento.
Síntese dos principais números
| Indicador | 2T26 | Comparação / Destaque |
|---|---|---|
| EBITDA ajustado recorrente | US$ 19,0 bilhões | 8% acima da estimativa do Safra |
| Lucro líquido | US$ 10,4 bilhões | 24% acima da estimativa |
| Fluxo de caixa livre | US$ 7,7 bilhões | Ante US$ 3,9 bilhões no 1T26 |
| Distribuições aos acionistas | US$ 3,4 bilhões | Referentes ao 2T26 |
| EBITDA de E&P | US$ 16,1 bilhões | Alta de 56% t/t |
| EBITDA de refino | US$ 3,6 bilhões | Acima da projeção de US$ 602 milhões |
| EBITDA de gás e baixo carbono | US$ 418 milhões | Alta de 25% t/t |

Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas

Leia também