Vendas de imóveis caem em São Paulo e estoque sobe para 9,6 meses
Dados do Secovi-SP mostram queda nas vendas e na velocidade de comercialização, enquanto lançamentos de baixa renda avançam e o segmento de média e alta renda enfrenta maior pressão
4 minutos Publicado em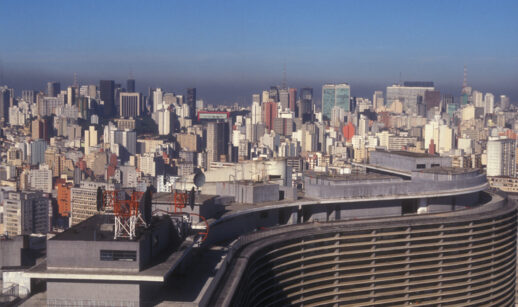
Mercado imobiliário paulistano registrou aumento dos estoques em junho, com maior concentração de unidades disponíveis nos segmentos de baixa renda e de média e alta renda | Foto: Getty Images
O mercado imobiliário da cidade de São Paulo apresentou desempenho operacional mais fraco em junho de 2026, segundo dados divulgados pelo Secovi-SP e analisados por especialistas do Banco Safra. Os lançamentos somaram 12,6 mil unidades, queda de 7% em relação a junho de 2025.
No acumulado dos 12 meses encerrados em junho, porém, os lançamentos chegaram a 143,7 mil unidades, alta de 16% na comparação anual. O desempenho das vendas não acompanhou o ritmo de oferta: as vendas líquidas totalizaram 9,3 mil unidades no mês, recuo de 8% em um ano.
Em 12 meses, foram vendidas 114 mil unidades, avanço de apenas 1%, com valor geral de vendas (VGV) de R$ 59,7 bilhões, queda de 3% na mesma base de comparação.
A velocidade sobre oferta (VSO, indicador que mede a porcentagem de imóveis vendidos em relação ao total disponível em um período) mensal da cidade recuou para 9,2%, baixa de 4,4 pontos percentuais em relação a junho de 2025. No acumulado de 12 meses, o indicador ficou em 55,5%, queda de 8,3 pontos percentuais.
Como consequência, o estoque equivale agora a 9,6 meses de vendas, acima dos 6,8 meses registrados em junho de 2025 e dos 9,3 meses observados em maio de 2026.
Baixa renda sustenta lançamentos de imóveis
O segmento de baixa renda concentrou a maior parte da atividade de lançamentos em junho. Foram 10,2 mil unidades lançadas, alta de 21% em relação ao mesmo mês do ano anterior e equivalente a 81% de todos os lançamentos da cidade.
No acumulado de 12 meses, os lançamentos do segmento chegaram a 96,5 mil unidades, avanço de 28%. As vendas líquidas somaram 7 mil unidades no mês, representando 75% das vendas totais da capital.
Apesar do desempenho robusto dos lançamentos, a velocidade de comercialização desacelerou. O VSO mensal do segmento ficou em 11,6%, o menor nível dos últimos dez meses, embora ainda indique uma absorção superior à média da cidade.
Faixa 3 enfrenta ambiente mais competitivo
Entre as unidades da Faixa 3, com preços entre R$ 275 mil e R$ 400 mil, o VSO recuou 1 ponto percentual em relação a maio, para 10,1%. O indicador também ficou abaixo da média de aproximadamente 12,2% registrada nos 12 meses anteriores.
As vendas acumuladas em 12 meses alcançaram 77,9 mil unidades, alta de 15% em termos anuais. Ainda assim, o aumento da oferta elevou o estoque de baixa renda para 8,1 meses de vendas, ante 7,7 meses em maio de 2026 e 5,9 meses em junho de 2025.
O segmento passou a representar 58% do estoque total da cidade, contra 52% um ano antes.
Para os especialistas do Banco Safra, a retração aproximada de 6 pontos percentuais na velocidade anual de vendas das unidades da Faixa 3 sinaliza um ambiente mais competitivo para esse produto em São Paulo.
Média e alta renda concentram os sinais de pressão
No nicho de média e alta renda, os lançamentos recuaram para 2,4 mil unidades em junho, queda de 40% em relação a maio. As vendas líquidas também diminuíram 19% na comparação mensal, para 2,4 mil unidades.
O VSO mensal caiu para 5,7%, redução de 1,2 ponto percentual em relação ao mês anterior. No acumulado de 12 meses, as vendas somaram 36,1 mil unidades, retração de 21% em um ano.
O estoque do segmento subiu para 12,9 meses de vendas, acima dos 12,6 meses registrados em maio de 2026 e dos 8,2 meses observados em junho de 2025.
Unidades de luxo têm forte queda no VSO
Todas as faixas de preço do segmento registraram queda mensal e anual na velocidade de vendas. As maiores retrações ocorreram nas unidades de luxo, acima de R$ 5 milhões, e nos imóveis entre R$ 600 mil e R$ 1 milhão.
No segmento de luxo, o VSO mensal ficou em 1,9%, queda de 3,5 pontos percentuais em relação a maio. Entre as unidades de R$ 600 mil a R$ 1 milhão, o indicador recuou 1,1 ponto percentual, para 4,3%.
A faixa entre R$ 2,25 milhões e R$ 5 milhões foi uma exceção relativa. O VSO mensal ficou em 4,7%, com queda de apenas 0,2 ponto percentual na comparação mensal e alta de 0,1 ponto percentual em um ano.
Juros elevados ampliam cautela no mercado
Na avaliação do Banco Safra, os dados de junho representam mais uma rodada de indicadores operacionais fracos para as incorporadoras com atuação em São Paulo.
Embora a baixa renda tenha apresentado expansão expressiva dos lançamentos, a queda do VSO indica que o aumento da oferta começa a exigir maior esforço comercial. A situação é mais sensível na Faixa 3, cuja velocidade de vendas se afastou da média recente.
No segmento de média renda, a combinação entre vendas mais lentas e estoque crescente tende a elevar a pressão sobre as incorporadoras. O cenário é particularmente desafiador em um ambiente de juros elevados por mais tempo, que reduz a capacidade de financiamento e pode postergar decisões de compra.
Para o Safra, a maior cautela deve permanecer concentrada no nicho de média renda, considerado mais vulnerável à deterioração das condições financeiras e ao aumento dos estoques.
Cyrela permanece como ação preferida do Safra
Apesar do ambiente mais fraco, a Cyrela (CYRE3) continua sendo a ação preferida do Banco Safra no setor. A recomendação é sustentada por uma estratégia de concentração de lançamentos nos dois extremos do mercado: Minha Casa, Minha Vida e imóveis de luxo.
Na avaliação do banco, esses segmentos tendem a ser menos sensíveis à dinâmica dos juros do que o mercado de média renda. O primeiro conta com maior suporte de políticas habitacionais e condições específicas de financiamento, enquanto o segundo reúne compradores com menor dependência de crédito.
Após a recente queda das ações, o Safra estima que o papel seja negociado a aproximadamente 4,7 vezes o lucro projetado para o fim de 2026. Considerando os recursos provenientes da venda de uma torre corporativa, o múltiplo ajustado cai para cerca de 3,7 vezes.
A leitura dos dados de junho, portanto, reforça uma divisão mais clara no mercado imobiliário paulistano: a baixa renda mantém forte volume de lançamentos, mas começa a enfrentar maior competição, enquanto a média e alta renda apresentam desaceleração mais disseminada e estoques significativamente mais elevados.

Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas


Leia também