Inflação da cerveja acelera no IPCA de julho e mantém pressão sobre bebidas
Preços da cerveja subiram 4,9% em 12 meses, enquanto carne bovina e feijão continuaram pressionando a cesta de alimentos; frango e suínos reduziram o ritmo de queda
4 minutos Publicado em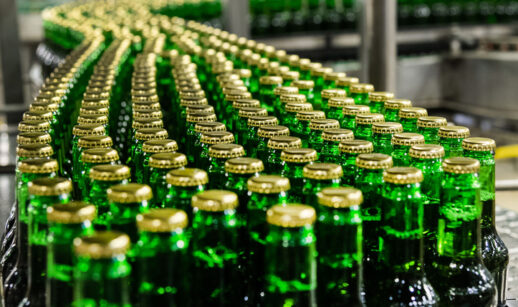
Preços da cerveja aceleraram em julho tanto no consumo doméstico quanto fora de casa, mantendo a inflação da categoria próxima de 5% em 12 meses | Foto: Getty Images
A inflação da cerveja acelerou em julho e reforçou a pressão sobre o segmento de bebidas, segundo a análise dos especialistas do Banco Safra com base no IPCA divulgado pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
Os preços médios da cerveja avançaram 4,9% em 12 meses, ante alta de 4,5% em junho. Os índices superam a inflação oficial medida pelo IPCA acumulada em 12 meses, que ficou em 4,44% até julho.
A alta dos preços da cerveja foi influenciada tanto pelo consumo doméstico quanto pelo consumo fora de casa, mantendo a inflação da categoria próxima do patamar de 5% observado nos meses anteriores.
No componente “em casa”, os preços subiram 5,6% ao ano, contra 5,3% em junho. Já o componente “fora de casa” apresentou alta de 4,0%, ante 3,4% no mês anterior.
A diferença de inflação entre os dois canais diminuiu na comparação mensal. Ainda assim, os dados indicam que a cerveja continua incorporando reajustes consistentes, sem sinal claro de alívio no curto prazo.
Refrigerantes desaceleram, mas permanecem pressionados
A inflação dos refrigerantes desacelerou para 5,4% em 12 meses até julho, ante alta de 5,7% em junho. O desempenho, porém, foi desigual entre os canais de consumo.
Os preços para consumo em casa avançaram 5,4%, abaixo dos 6,0% registrados no mês anterior. Em sentido contrário, o componente fora de casa acelerou para 5,4%, ante 4,4% em junho.
Apesar das dinâmicas distintas, cerveja e refrigerantes seguem apresentando inflação próxima de 5% ao ano. Para a Ambev, a leitura dos analistas do Safra é neutra, uma vez que o comportamento dos preços permanece elevado, mas relativamente estável.
Proteínas têm comportamentos opostos
A evolução dos preços das proteínas continuou heterogênea em julho. A carne bovina manteve uma trajetória de alta próxima de dois dígitos, enquanto frango e carne suína permaneceram em deflação, embora com menor intensidade.
Os preços da carne bovina subiram 9,9% em 12 meses. As carnes processadas, por sua vez, ficaram praticamente estáveis na comparação anual.
Já a carne suína registrou deflação de 6,0%, ante queda de 6,7% em junho. No caso dos cortes de frango, os preços recuaram 4,4%, após deflação de 4,6% no mês anterior.
A redução do ritmo de queda em frango e suínos pode indicar a aproximação de um piso para os preços dessas proteínas. Ainda assim, ambas permanecem abaixo da inflação média de alimentos e bebidas, que ficou em 3,4% ao ano.
Oferta e demanda pressionam frango e carne suína
A dinâmica observada sugere algum desequilíbrio entre oferta e demanda nos mercados de frango e carne suína. O quadro ajuda a explicar os preços mais baixos e a inflação significativamente inferior à média do segmento.
Os spreads domésticos — diferença entre os preços de venda e os custos associados à produção — permaneceram estáveis para a carne bovina e o frango em julho. No caso da carne suína, contudo, a queda dos preços pressionou as margens.
O spread doméstico da carne suína recuou 6% na comparação mensal e acumulou queda de 26% em 12 meses. Considerando os preços atuais e o repasse dos custos de insumos, a avaliação do Safra aponta para uma tendência negativa à frente.
Caso os preços não apresentem recuperação, os spreads podem se aproximar do piso observado na faixa dos últimos cinco anos.
Carne bovina favorece frigoríficos
A sustentação dos preços da carne bovina é o principal ponto positivo para os frigoríficos expostos a essa proteína. A inflação próxima de 10% ao ano tende a favorecer empresas com maior participação nesse mercado, especialmente a Minerva.
Para JBS e MBRF, a desaceleração da deflação de frango e carne suína representa uma melhora marginal na leitura operacional. No entanto, o ambiente ainda é desafiador para as margens, principalmente no segmento suíno.
A avaliação geral do Safra para as proteínas é, portanto, distinta entre as categorias: positiva para a carne bovina e marginalmente melhor para frango e suínos.
Feijão continua pressionando alimentos básicos
Entre os alimentos básicos, o feijão permaneceu como um dos principais focos de pressão. Os preços subiram 48% em 12 meses até julho, alta bastante superior à registrada em outros itens da cesta.
Em contraste, o arroz apresentou queda de 12% na comparação anual. Apesar de ainda registrar deflação, o indicador vem melhorando gradualmente: o recuo havia sido de 14,6% em junho e de 16,9% em maio.
A diferença entre os dois produtos evidencia a dispersão da inflação de alimentos e dificulta uma leitura uniforme para a categoria.
Massas recuam, enquanto biscoitos avançam
Os preços de massas caíram 1,6% em 12 meses, embora tenham subido 0,5% na comparação mensal. Já os preços de biscoitos e bolachas avançaram 2,4% ao ano, com queda de 1,3% no mês.
A inflação dos dois grupos permaneceu abaixo da média de alimentos e bebidas. Ainda assim, a leitura para a M. Dias Branco é considerada levemente negativa, diante do comportamento desigual dos alimentos básicos e dos produtos de indulgência.
Impactos para o mercado
A inflação de alimentos de julho reforça um cenário de pressões distribuídas de forma desigual entre as categorias. A cerveja acelerou e continua com alta próxima de 5% ao ano, enquanto a carne bovina e o feijão seguem como importantes vetores de encarecimento da cesta.
Por outro lado, a deflação de frango e carne suína perdeu força, sinalizando possível estabilização dos preços. O movimento pode reduzir gradualmente a pressão sobre os produtores, embora as margens ainda permaneçam comprometidas, especialmente na cadeia suína.
Para as empresas acompanhadas pelo mercado, a leitura do Safra é:
- Ambev: cenário neutro, com inflação de cerveja e refrigerantes próxima de 5%;
- Frigoríficos, especialmente Minerva: cenário positivo, favorecido pela alta da carne bovina;
- JBS e MBRF: leitura marginalmente melhor, devido à desaceleração da deflação de frango e suínos;
- M. Dias Branco: cenário levemente negativo, diante da dinâmica dos alimentos básicos e dos produtos de indulgência.
A principal conclusão é que ainda não há uma tendência homogênea de alívio na inflação de alimentos. A evolução dos preços da cerveja, dos spreads das proteínas e de itens básicos como feijão e arroz continuará determinante para os custos, as margens e os resultados das companhias do setor.

Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas

Leia também