Demanda por habitação segue forte, mas crédito preocupa construção
Em painel da J. Safra Investment Conference, executivos discutiram crédito, endividamento e os desafios do Minha Casa, Minha Vida
3 minutos Publicado em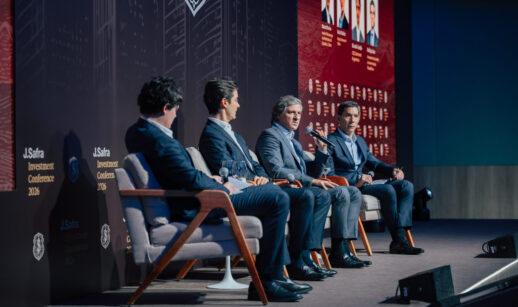
Ricardo Gontijo, da Direcional Engenharia, e Rodrigo Luna, da Plano&Plano, participaram do painel sobre perspectivas para o setor de construção na J. Safra Investment Conference | Foto: Divulgação
O orçamento do Minha Casa, Minha Vida, a sustentabilidade das regras do programa e o aumento do endividamento das famílias estiveram no centro do debate sobre as perspectivas para o setor de construção durante a J. Safra Investment Conference.
O painel reuniu Ricardo Gontijo, CEO da Direcional Engenharia, e Rodrigo Luna, presidente do Conselho de Administração da Plano&Plano. A moderação foi de Mauro Oliveira, Head of Brokerage and Institutional Equities do J. Safra, e Rafael Rehder, Equity Research Safra.
Na avaliação dos executivos, a demanda por habitação segue forte, mas a continuidade do crescimento do setor depende de condições de crédito compatíveis com a capacidade financeira das famílias, especialmente nas faixas de menor renda.
Minha Casa, Minha Vida: orçamento cresce com demanda e recursos do FGTS
Ricardo Gontijo afirmou que a expansão do orçamento do Minha Casa, Minha Vida reflete o saldo positivo de contribuições para o FGTS, que ampliou os recursos disponíveis para o programa.
“O crescimento do orçamento do Minha Casa, Minha Vida é fruto desse saldo de contribuições positivas do FGTS, um orçamento expressivo”, disse Gontijo.
Para Rodrigo Luna, o programa já demonstrou sua relevância e sustentabilidade ao longo do tempo, tendo como principal função o provimento de habitação. Segundo ele, a demanda elevada ajuda a explicar a expansão do orçamento.
“O programa já comprovou sua sustentabilidade e sua importância para o país, que seja pelo principal aspecto, prover habitação”, afirmou Luna.
Um dos desafios mencionados pelos executivos é o saque-aniversário do FGTS, que pode reduzir a poupança disponível para acesso ao programa.
Endividamento exige atenção nas análises de crédito
O avanço do endividamento das famílias também foi apontado como um fator relevante para o setor. De acordo com Gontijo, o cenário já tem reflexos nas políticas de análise de crédito e exige atenção à sustentabilidade das operações.
“Temos visto uma população com endividamento crescente; é natural ver isso refletir nas políticas de análise de crédito”, afirmou o CEO da Direcional.
Ele observou que há ajustes em algumas regiões do Brasil e destacou que, do ponto de vista das empresas, é importante que o programa mantenha condições de sustentabilidade e retorno.
Luna ressaltou que o Minha Casa, Minha Vida precisa preservar o equilíbrio entre a capacidade de contratação e os recursos disponíveis. Para ele, o momento requer uma revisão capaz de recompor perdas observadas nos últimos 12 meses e restabelecer as condições de contratação nas faixas mais baixas de renda.
“Dado que a economia é dinâmica, o programa precisa, de tempos em tempos, passar por adaptações para adequar a capacidade do comprador ao custo de produção e poder caber no bolso”, disse.
Na leitura do executivo da Plano&Plano, o programa está estável, embora ainda não esteja em uma situação confortável.
Pró-soluto: maior rigor busca preservar a qualidade da carteira
Ao tratar do crédito concedido diretamente pelas incorporadoras, conhecido como pró-soluto (pagamento em definitivo, em latim), Gontijo disse que a Direcional tornou sua análise de crédito mais rigorosa para determinados perfis de clientes.
“Mudamos de forma relevante a análise de crédito do cliente quando concedemos o pró-soluto, restringindo bastante para clientes com determinados níveis de rating”, afirmou.
Segundo o executivo, a estabilidade da inadimplência mesmo diante de critérios mais restritivos indica que o cliente está mais fragilizado em razão do cenário de endividamento. Ao mesmo tempo, ele apontou melhora na qualidade dos clientes e redução da inadimplência nas novas safras.
“O que percebemos é uma melhora na qualidade do cliente e redução da inadimplência nas novas safras”, disse Gontijo.
Para Luna, o desafio permanece concentrado na entrada exigida na compra do imóvel.
“O comprador está cada vez com menos condições de ter sobras de recursos para dar entrada; esse é o grande desafio”, afirmou.
Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas
Leia também