Casas Bahia: exposição do Bradesco ao crediário pode gerar novas provisões
Recuperação judicial do Grupo Casas Bahia (BHIA3) elevou a incerteza sobre uma carteira de R$ 6,3 bilhões, com R$ 2,6 bilhões concentrados no Digio, do Banco Bradesco (BBDC3; BBDC4)
4 minutos Publicado em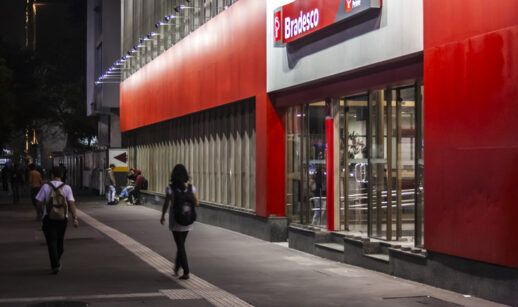
Recuperação judicial do Grupo Casas Bahia (BHIA3) aumentou os riscos sobre a carteira de crediário da varejista e pode pressionar as provisões de bancos envolvidos na operação | Foto: Getty Images
A recuperação judicial do Grupo Casas Bahia (BHIA3) aumentou a pressão sobre a carteira de crediário da varejista e elevou as incertezas para os bancos envolvidos na operação, segundo a análise dos especialistas do Banco Safra. Do total de R$ 6,3 bilhões em recebíveis de crédito ao consumidor, R$ 2,6 bilhões estão concentrados no Digio, instituição controlada pelo Banco Bradesco (BBDC3; BBDC4), enquanto outros R$ 2,4 bilhões pertencem ao Banco do Brasil (BBAS3).
O restante da carteira está distribuído entre dois fundos de investimento em direitos creditórios, os FIDCs administrados pela Polígono e pela Redasset.
Uma análise das demonstrações financeiras referentes ao primeiro semestre de 2026 indica que o Banco Bradesco ainda pode não ter provisionado integralmente os efeitos da recuperação judicial do Grupo Casas Bahia (BHIA3). Os dados mais recentes do Digio, divulgados em 31 de agosto de 2026, não mostram deterioração relevante nos créditos classificados como de maior risco.
Como funciona o crediário
Até recentemente, o Grupo Casas Bahia (BHIA3) atuava como originador dos empréstimos de crediário, também conhecidos como Buy Now, Pay Later, ou BNPL. A varejista oferecia o crédito aos consumidores, enquanto os bancos financiavam os recebíveis por meio de adiantamentos.
Na prática, as instituições financeiras mantinham em seus balanços a maior parte da exposição ao risco de crédito corporativo da Casas Bahia.
Em agosto de 2025, diante da deterioração da situação financeira da varejista, o Banco Bradesco (BBDC3; BBDC4) reestruturou o modelo de operação. A mudança transferiu o risco de crédito principal para os consumidores finais, reduzindo a exposição direta do banco à companhia.
Apesar da alteração, o Grupo Casas Bahia (BHIA3) continuou assumindo o risco econômico do produto. Quando um consumidor deixava de pagar, a varejista reembolsava o Digio em até cinco dias e conduzia posteriormente as ações de cobrança.
O modelo permitia à companhia impulsionar as vendas e, ao mesmo tempo, oferecia ao banco uma operação respaldada por garantias e fianças.
Recuperação judicial muda as garantias
Com o pedido de recuperação judicial do Grupo Casas Bahia (BHIA3), as obrigações de reembolso relacionadas à inadimplência passaram a seguir as regras do processo judicial. Dessa forma, os valores deixaram de ser considerados integralmente garantidos.
A companhia estimou perdas de aproximadamente 25% sobre essa carteira, o equivalente a R$ 655 milhões classificados como crédito concursal. Esse montante não representa uma carteira de crédito separada, mas a parcela das perdas potenciais que, em condições normais, seria absorvida pela Casas Bahia.
A perda efetiva, contudo, pode ficar acima ou abaixo dessa estimativa. Essa diferença concentra parte relevante do risco para o Banco Bradesco (BBDC3; BBDC4), o Banco do Brasil (BBAS3) e os FIDCs envolvidos na operação.
Dados do Digio não mostram reforço relevante
O Banco Bradesco (BBDC3; BBDC4) já afirmou, em interações anteriores, que está adequadamente provisionado para os efeitos do caso. No entanto, os números do primeiro semestre de 2026 ainda deixam dúvidas sobre a extensão do impacto já reconhecido no balanço.
O saldo de operações classificadas no Stage 3 do Digio caiu de R$ 846 milhões, em dezembro de 2025, para R$ 741 milhões, em junho de 2026. No mesmo período, as provisões associadas a essa categoria recuaram de R$ 627 milhões para R$ 540 milhões.
A evolução sugere que não houve deterioração material da carteira nem um reforço expressivo das provisões do Digio até o fim do primeiro semestre.
Uma possível ressalva está no resultado do segundo trimestre de 2026 do Banco Bradesco (BBDC3; BBDC4). O banco registrou aumento sequencial de aproximadamente R$ 800 milhões nas provisões destinadas ao varejo de massa. Esse movimento pode ter incorporado parte do impacto esperado da exposição do Digio ao Grupo Casas Bahia (BHIA3), embora os dados públicos não permitam confirmar a proporção.
Risco de perda pode aumentar
O principal ponto de atenção, segundo os especialistas do Banco Safra, está na perda esperada em caso de inadimplência, conhecida no mercado como LGD, sigla em inglês para Loss Given Default.
Com a recuperação judicial, as garantias vinculadas à operação podem ficar temporariamente indisponíveis. Além disso, durante o período de suspensão de 180 dias, iniciado em 19 de agosto de 2026, ficam interrompidas as ações e execuções contra a companhia e os demais devedores, enquanto novas medidas de constrição são proibidas.
Esse cenário pode fazer com que os empréstimos sejam tratados como operações sem garantia durante o período de suspensão, elevando a perda potencial para os bancos.
Ainda não está claro se o Banco Bradesco (BBDC3; BBDC4) classificará definitivamente esses empréstimos como sem garantia. Caso a recuperação judicial do Grupo Casas Bahia (BHIA3) seja bem-sucedida, parte do impacto poderá representar apenas uma diferença temporária nas provisões.
Mesmo assim, a qualidade da carteira tende a sofrer pressão. O risco é maior porque os tomadores finais são, em sua maioria, consumidores de varejo de massa, segmento que já apresenta níveis elevados de alavancagem e risco de crédito.
Banco do Brasil tem exposição mais direta
O Banco do Brasil (BBAS3) enfrenta um cenário potencialmente mais desafiador. A carteira da instituição ainda concentra integralmente o risco de crédito do Grupo Casas Bahia (BHIA3), sem a reestruturação adotada pelo Banco Bradesco (BBDC3; BBDC4) no produto de crediário.
Com isso, os créditos do Banco do Brasil (BBAS3) permanecem diretamente sujeitos às regras da recuperação judicial da varejista. A estrutura aumenta a sensibilidade do banco às perdas que eventualmente superarem as estimativas apresentadas pela companhia.
O que observar daqui para frente
O principal indicador será a evolução da inadimplência dos consumidores e o comportamento das provisões nos próximos balanços do Banco Bradesco (BBDC3; BBDC4), do Banco do Brasil (BBAS3) e dos fundos envolvidos.
Também será importante acompanhar o plano de recuperação judicial do Grupo Casas Bahia (BHIA3), a eventual liberação das garantias e o nível de recuperação dos créditos durante e depois do período de suspensão de 180 dias.
Até o momento, os dados do primeiro semestre de 2026 não indicam um impacto integralmente reconhecido nas demonstrações do Digio. Ainda assim, a combinação entre garantias temporariamente congeladas, consumidores altamente alavancados e incertezas sobre a recuperação judicial mantém aberto o risco de novas provisões para o setor financeiro, segundo a análise dos especialistas do Banco Safra.

Este material foi preparado e distribuído pelo Banco Safra S.A. O conteúdo disponibilizado em O Especialista possui caráter meramente informativo e educacional, não constituindo oferta, solicitação, recomendação ou aconselhamento de investimento. Antes de investir, verifique seu perfil de investidor, os riscos envolvidos e consulte os documentos dos produtos.
Matérias relacionadas
Leia também